2026年6月,A股掀起新一轮密集补税潮。短短数日内,26家上市公司集中披露税务自查整改公告,覆盖医药、新能源、高端制造、化工、消费等多个核心赛道,累计补缴税费超22亿元。
复盘此次补税风暴可见:与此前地方违规税收优惠取消、加盟体系财税不规范等零散问题不同,本轮超六成企业的补税根源直指研发费用加计扣除不合规。
曾被广大高新企业、科技类上市公司视为“合法节税利器”的研发费用加计扣除政策,在金税四期监管下,已成为最高发的税务风险点。
从大额补税拖累全年业绩,到多家医药、新能源企业集体追溯整改,众多企业陷入同一困境:往年惯用的研发抵扣方式如今全部失效,历史财税漏洞集中爆发,不仅需全额补税,还要叠加天价滞纳金。
为何研发费用合规问题在2026年集中爆发?哪些操作是企业高频踩坑的红线?数字化监管时代,企业如何跳出“节税变巨额亏损”的恶性循环?
01 本轮补税潮核心真相
研发抵扣违规成最大涉税诱因
在26家集中补税的上市公司中,行业风险分化明显,研发密集型赛道成为重灾区,研发费用归集不当、加计扣除口径误用是核心症结。
医药生物赛道是本轮整改的重点领域,共有6家企业上榜,也是研发费用违规最集中的板块。核心问题高度一致:高新资质存续管理不规范、研发费用与市场推广费用混同、研发人员薪酬归集超标、研发费用加计扣除比例错用,导致历年多抵扣税款,需集中追溯补缴。
龙头企业案例更具警示意义:
某医药企业本次合计补缴税费4.46亿元。作为创新药研发龙头,其补税核心原因并非主观偷税,而是境内子公司历年研发费用资本化与费用化核算口径存在偏差,税会差异长期累积,最终触发税务调整,直接大幅压缩年度盈利空间。
某大型钢企6.96亿元巨额补税,表面是增值税抵减政策误用,本质是企业对产业配套研发、技改项目的税收优惠口径理解偏差,将非合规研发支出纳入抵扣范围,属于典型的“政策误判式违规”。
此外,新能源、高端制造、化工行业多家企业普遍存在资源综合利用研发优惠错享、技改费用违规加计扣除、研发项目边界模糊等问题。
梳理所有案例可得出结论:本轮A股补税潮已非简单的地方政策清算,而是针对研发财税合规的系统性、全行业纠偏。以往企业通过模糊做账、宽泛归集、违规套利实现研发节税的模式已被全面纠正,合法享受政策的企业不受影响。
02 十年潜规则终结
为何研发加计扣除现在一查一个准?
许多企业财务人员及创始人深感困惑:研发加计扣除政策已执行多年,往年相同的做账方式、归集标准一直未出问题,为何2026年集中爆雷、批量补税?
根本原因并非政策突变,而是监管模式实现颠覆性升级,传统灰色操作彻底无处遁形。
1. 金税四期全数据穿透,终结信息差套利
过去税务核查以人工抽查为主,存在较大信息差。企业可通过模糊研发项目边界、混同费用科目、估算分摊比例等方式虚增研发抵扣额度。
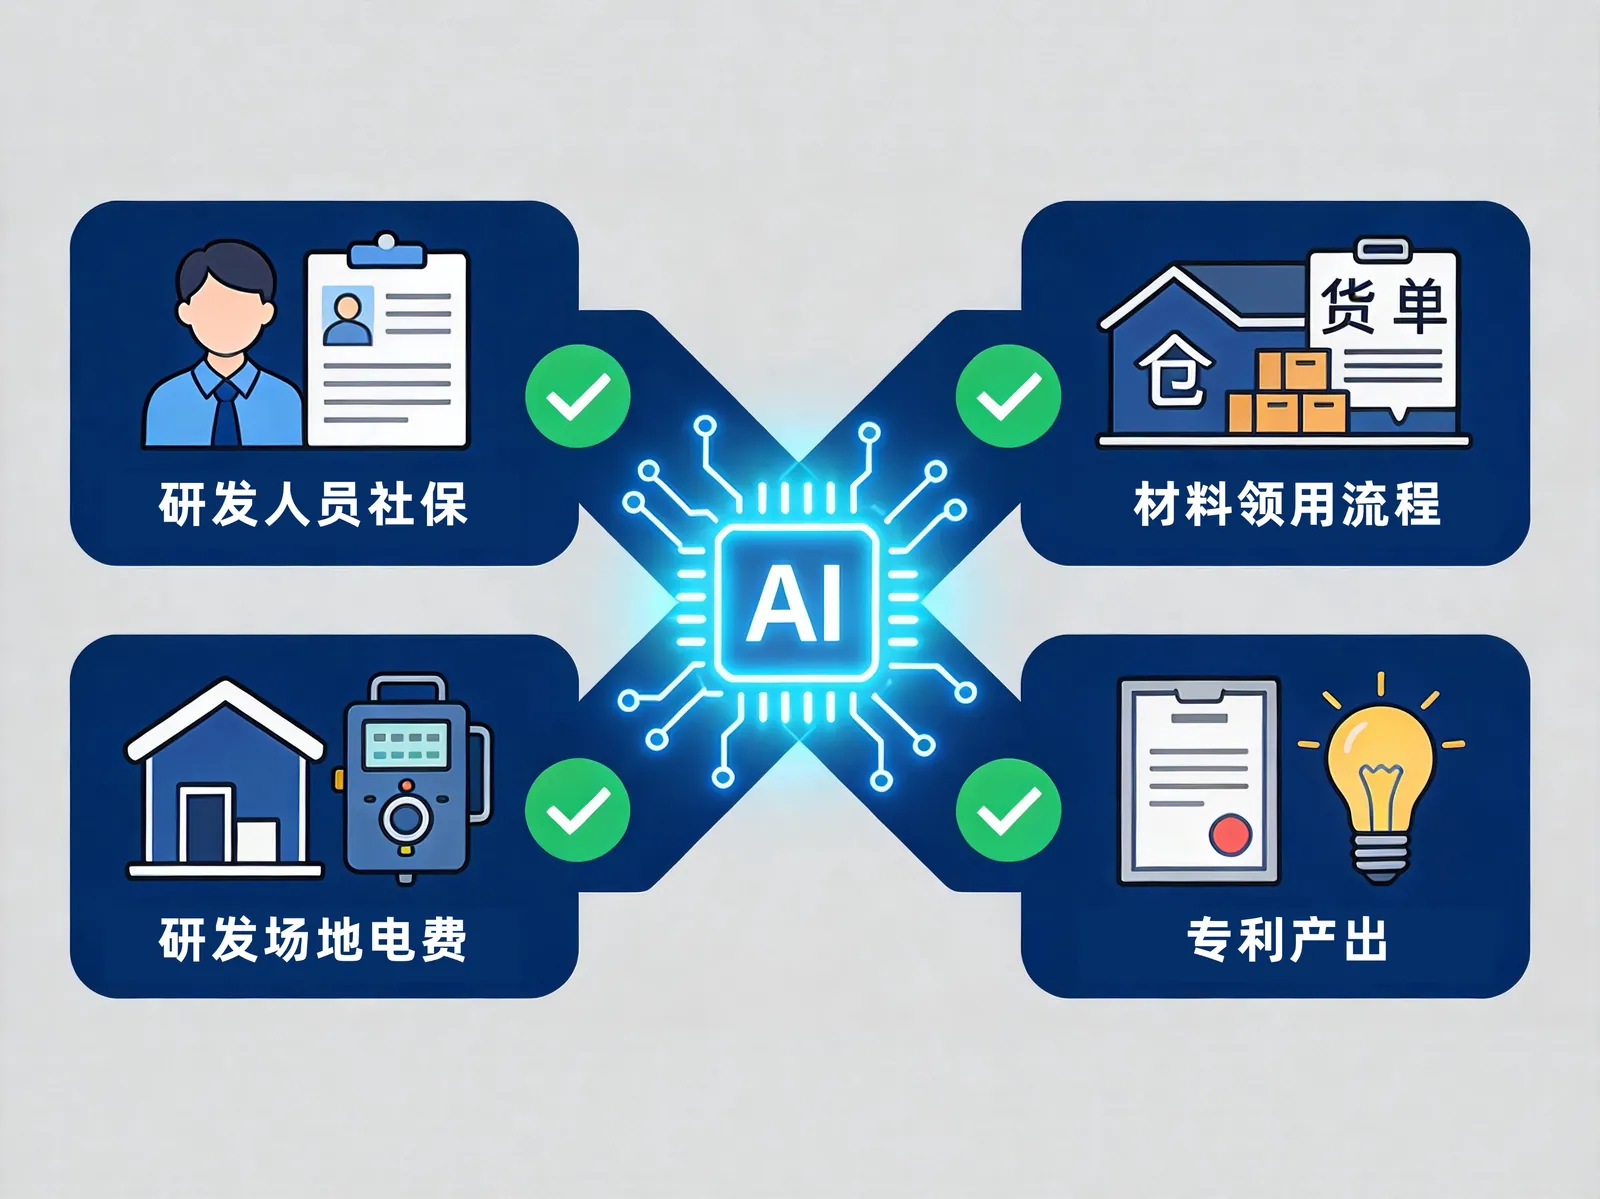
如今金税四期全面落地,打通税务、银行、社保、电力、工商、行业项目备案等全量数据。系统可通过AI交叉比对研发人员社保人数与薪酬匹配度、研发场地电费能耗、原材料领用流水、项目备案周期、专利产出数量等维度,全方位核验研发活动的真实性。
缺乏真实研发产出、无完整业务数据支撑的“纸面研发费用”极易触发系统预警,被列为重点核查对象,人工做账技巧在大数据监管面前完全失效。
2. 年报汇算清缴叠加,历史旧账集中复盘
每年5-6月是上市公司年报审计、企业所得税汇算清缴的收官节点。会计师事务所会强制复核近三年研发费用归集、加计扣除及高新资质使用情况,所有不合规抵扣必须进行更正申报并公开披露。叠加近期监管要求趋严,2021-2024年间遗留的大量研发财税瑕疵,在2026年集中显性化,形成大规模补税潮。
3. 投资估值体系重构,合规成为硬性门槛
以往机构选股仅关注营收、净利润和毛利率,如今税务合规已成为核心风控指标。对于研发费用频繁更正、抵扣违规的企业,机构会认定其内控薄弱、财报失真,直接上调风险折价、降低估值中枢。这也使得研发合规问题从单纯的“财税问题”升级为影响企业估值和机构风控的“重要风险因素”。
03 五大高频雷区
90%企业的研发违规,都出自这里
结合本轮26家上市公司公告及税务稽查重点,当前企业研发费用加计扣除的违规行为高度集中,均为日常财务工作中最易忽视、想当然的操作,也是金税四期重点监控的红线。
1. 研发与经营费用混同(最高发)
大量企业将市场推广、售后运维、设备常规升级、生产线技改等非研发活动费用归入研发费用加计扣除。尤其是医药企业,将学术推广、临床辅助费用混入研发支出,是本次补税的核心诱因。政策明确规定,常规性产品升级、科研成果直接应用、简单工艺调整均不适用加计扣除政策。
2. 人员费用违规归集
将行政、销售、生产一线人员薪酬全额计入研发费用;研发人员同时参与多个项目或兼顾生产工作时,未按实际工时比例分摊费用,全额加计扣除导致抵扣虚高。
3. 资产折旧、耗材领用随意核算
研发与生产共用设备、场地时,未合理分摊折旧、租赁费;研发原材料领用无明细台账、无项目对应关系,笼统归集研发耗材,甚至虚构领料虚增费用。部分企业在研发项目终止后,仍继续申报抵扣相关费用。
4. 高新资质与实际研发不匹配
企业维持高新企业资质,但实际研发投入占比、研发人员占比不达标,却依旧按高新税率、高比例加计扣除申报;或跨省、跨区域套用地方研发补贴政策,与国家统一税制冲突,被重新认定为违规优惠。
5. 税会差异处理不当
研发费用资本化与费用化界定模糊,会计做账与税务申报口径不一致;研发形成产品销售、边角料收入未按规定冲减研发费用,长期累积形成税务风险。
04 最致命的隐性成本
18.25%年化滞纳金,拖垮企业利润
很多企业误以为研发违规最多只是补税,实则滞纳金才是最致命的杀手锏,也是本轮补税潮中企业亏损的核心根源。
根据《税收征收管理法》第三十二条规定,滞纳税款按日加收万分之五滞纳金,折算年化利率高达18.25%,远超普通企业融资成本,且长期累积复利计息。
过往大量企业研发费用违规跨度长达3-5年,看似几百上千万的税款缺口,历经数年累积,滞纳金可能逼近甚至超过税款本金。正如爱施德案例所示,1.85亿税款对应1.23亿滞纳金,违规时间越久,惩罚成本越高。
这意味着:靠研发违规抵扣省下的税费,本质是一笔超高息“隐形贷款”,一旦被稽查,连本带利全额返还,直接吞噬当期利润、拖累企业业绩。
05 企业研发费用避险实操指南
本轮大规模补税潮,彻底宣告研发费用“粗放套利时代”终结。在金税四期大数据监管、全国统一税制的双重约束下,企业必须摒弃侥幸心理,建立标准化、全流程的研发合规体系。
1. 彻底厘清研发边界,杜绝“泛研发”归集
严格区分研发活动与常规生产经营、产品升级、市场推广活动,不将非创新类支出纳入抵扣范围;针对医药、制造、新能源等高风险行业,单独建立研发项目台账,做到项目可备案、过程可追溯、成果可核验。
2. 精细化费用分摊,实现数据四流一致
对研发人员工时、共用设备折旧、场地费用、原材料耗材进行精准分摊,杜绝笼统归集;确保研发台账、财务凭证、银行流水、项目备案数据完全匹配,适配金税四期交叉核验规则。
3. 主动自查自纠偏历史旧账,清理遗留问题
针对近3-5年研发费用归集、加计扣除申报及高新资质使用情况开展全面自查,对因政策理解偏差或核算失误形成的涉税缺口,主动更正申报并补缴税款。主动自查不会面临行政处罚,仅需承担少量滞纳金,损失远低于被动稽查的后果。
4. 摆脱政策依赖,回归真实创新
未来企业的研发优势,绝不能依托财税套利或政策红利。随着监管趋严,唯有真实的研发投入、技术创新与专利产出,才能合法享受税收优惠。虚假研发、纸面创新或费用注水的企业,终将被市场淘汰。
06 结语
2026年这场席卷A股的研发费用补税风暴,并非短期的监管突击,而是中国科技创新财税体系的规范化重塑。
国家出台研发加计扣除政策的初衷,是鼓励真实创新、扶持实体研发,而非为企业留下套利节税的漏洞。当大数据监管天网全面铺开,所有财税潜规则将尽数失效,依靠做账技巧或政策漏洞盈利的时代已彻底落幕。
对于所有科技企业、高新企业及上市公司而言,研发合规不再是选择题,而是生存的必答题。守住研发财税底线,深耕真实技术创新,才是企业穿越周期、实现稳健发展的长久之道。