最新政策口径及实务风险要点解析
编者注:本文所有政策依据均经国家税务总局、科技部及多地官方公开文件交叉核对。截至2026年5月13日,全国性政策未作调整,核心口径保持稳定。针对近期多地出现的税务风险提示,本文为企业提供精准的政策解读与合规应对方案。
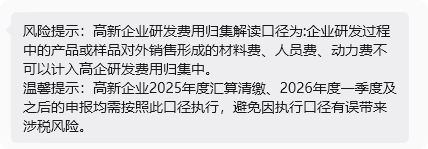
近期,江苏、广东部分地市的高新技术企业陆续收到一则税务风险提示,引发全行业高度关注:企业研发过程中,产品或样品对外销售对应的材料费、人员费、动力费,不得计入高企研发费用归集范围,且要求2025年度企业所得税汇算清缴、2026年一季度及后续申报均按此口径执行。
这一提示是否有全国性政策依据?加计扣除、高企认定与IPO披露的研发费用口径有何本质差异?企业该如何应对,才能既规避涉税风险,又保住高新技术企业资格?本文结合现行官方文件与权威指引,逐一厘清
核心口径对比
三者规则相互独立
研发费用归集存在高新技术企业认定、研发费用加计扣除、IPO财务披露三套完全独立的口径,对研发样品销售费用的处理规则差异显著,企业务必严格区分,不可混淆适用。
(一)加计扣除口径:仅明确“材料费” 不得加计扣除
政策依据:国家税务总局公告2017年第40号第二条第(二)项
企业研发活动直接形成产品或作为组成部分形成的产品对外销售的,研发费用中对应的材料费用不得加计扣除。
产品销售与对应的材料费用发生在不同纳税年度且材料费用已计入研发费用的,可在销售当年以对应的材料费用发生额直接冲减当年的研发费用,不足冲减的,结转以后年度继续冲减。
这一规定的核心逻辑,在总局2015年第97号公告解读中已有明确说明:
考虑到材料费用在研发投入中占比较大且易于计量,为强化政策导向,仅对材料费作出限制性要求。
关键注意点:全国性政策文件从未将“人员人工费用”和“燃料动力费用”纳入不得加计扣除的范围。实践中部分地区税务机关可能出于审慎原则提出额外要求,但这并非全国统一执行标准,企业有权要求税务机关出具书面政策依据。
(二)高企认定口径:全国性文件未禁止任何费用计入
政策依据:《高新技术企业认定管理工作指引》(国科发火〔2016〕195号)
研发费用的归集范围包括“直接消耗的材料、燃料和动力费用”,且未对形成产品并销售的相关费用作出任何冲减或排除规定。
其核心原则是:只要相关费用在研发阶段实际发生、且直接服务于研发活动,无论研发最终是否形成产品或样品,均属于合法的研发投入。研发产出产品后进行成本转出,是企业会计准则的要求,与高企认定的研发费用归集规则相互独立。
对此,多地官方机构已出具明确指引予以佐证:
1. 河南省注册会计师协会《高新技术企业认定专项审计实务答疑》(第1 号):
只要研发活动符合《根据《工作指引》的定义,且费用属于归集范围的,不论研发是否成功或形成产品,均应计入高新技术企业研发费用。《企业会计准则解释第15号》中关于研发费用转出的规定是会计准则的要求,不应理解为冲减会计期间的研发费用投入。
2. 浙江省注册会计师协会专家提示(第7 号):
该提示的核心观点被中汇会计师事务所在新三板艾克姆公司2025年11月官方问询回复中引用作为审计依据,明确指出:“构成产品、副产品等有形资产的成本,从研发费用科目中转出,不应理解为冲减会计期间研发费用投入,即不减少高新技术企业认定时的研发费用”。
3. 北京证监局及上市公司监管实践:
多家上市公司IPO问询回复显示,监管层明确认可“高新技术企业认定研发费用归集遵循认定规则而非会计准则”。某上市公司因会计差错更正,将部分研发材料投入从“研发费用”调整至“营业成本”,但主管税务机关出具书面意见,确认该调整仅为会计处理差异,不影响其高新技术企业资格。
4. 补充会计口径说明:《企业会计准则解释第 15 号》(财会〔2021〕35 号)规定:
“研发过程中产出的产品或副产品对外销售的,应当按照收入、存货准则规定,对相关收入和成本分别进行会计处理,计入当期损益,不应将收入抵销成本后的净额冲减研发支出”。即会计上仅要求单独确认收入成本,不要求冲减研发费用总额,与高新技术企业认定口径完全一致。
(三)IPO财务披露口径:仅适用于上市申报,与前两者无关
政策依据:证监会《监管规则适用指引——发行类第9号》
发行人研发过程中产出的产品或副产品,符合存货定义和确认条件的,应当确认为存货,其成本不得计入研发投入。
重要提醒:该要求仅适用于IPO企业的财务报表披露,不适用于高新技术企业认定和研发费用加计扣除。三者口径相互独立,企业不得将IPO披露要求套用于高新技术企业认定和税收优惠享受。
三步规避涉税风险
面对此次部分地区的税务风险提示,企业无需过度恐慌,也不能置之不理,建议按照以下步骤科学应对:
第一步:精准核实风险提示的来源与依据
不同来源的提示,应对方式截然不同,企业需重点确认以下信息:
若为主管税务机关正式书面告知:建议积极配合,逐笔梳理2025年度研发费用明细,对不符合当地口径的费用进行纳税调增,及时修正企业所得税汇算清缴申报表和高新技术企业年报。同时主动向当地科技部门提交书面说明,附上国家层面政策依据,争取科技部门的支持,避免因研发费用占比波动影响高新技术企业资格。
若为财税平台、自媒体或专家的自行解读:无需盲目调整,但需以此为鉴,严格执行加计扣除环节材料费不得加计扣除的规定。同时通过12366纳税服务热线、主管税务机关政策科等正规渠道,确认当地对人员费、动力费的实际执行口径,并索要书面答复。
若对提示依据存在疑问:可寻求具备高新技术企业审计资质的专业第三方机构出具书面意见,作为与税务机关沟通的支撑材料,最大程度降低涉税风险。
第二步:建立研发费用全流程追溯台账
建议企业自2025年度起,搭建“研发领用—实际消耗—产出去向”的全链条管理台账,清晰记录每一项研发投入的完整轨迹:
· 物料端:详细记录每批次研发物料的领用数量、领用时间、归属研发项目、最终去向(研发消耗/形成样品/产生废料/对外销售),留存领料单、出入库单等原始凭证;
· 人工端:精准归集研发人员的工时分配,明确不同项目的人工成本分摊依据,留存考勤记录、工时统计表;
· 动力端:建立合理的动力费用分摊标准,区分研发用与生产用动力消耗,留存电表、气表读数记录及分摊计算表。
同时,妥善留存研发立项文件、研发过程记录、样品检测报告、销售合同及发票等全流程凭证在税务核查时可形成完整证据链条,证明研发活动的真实性及费用归集的合理性。
第三步:提前做好跨部门协同与风险预判
研发费用管理并非财务部门的独角戏,需研发、生产、销售等多部门协同配合。企业应建立内部沟通机制,明确研发样品与量产产品的界定标准,制定研发样品出入库及销售管理制度,避免生产环节费用混入研发费用。
此外,针对即将到来的高新技术企业复审,建议提前3-6个月测算研发费用占比,并结合当地执行口径预留调整空间。若当地税务机关要求冲减部分费用,需及时与科技部门沟通,确保高企资格持续有效。
风险提示背后的潜在原因分析
此次部分地区集中出现该类风险提示,并非国家政策的突然转向,更多是基于征管实践的审慎要求,主要原因包括:
- 部分企业存在“将生产成本伪装成研发费用”的情况,税务机关通过该口径加强对研发活动真实性的核查,重点区分“生产性产物”与“研发样品”;
- 在针对部分高风险行业企业的专项税务检查中,发现研发费用归集不规范问题,遂基于特定业务事实给出个性化风险提示;
- 各地高新技术企业复审审核趋严,部分科技部门建议企业从审慎角度规范研发费用归集,避免因过度归集引发后续核查风险。
研发费用归集是高新技术企业管理的核心环节,也是税务稽查的重点领域。面对地方税务机关的风险提示,企业应秉持“不盲目调整、不消极应对”的原则,第一时间核实政策依据,留存完整的研发活动证据链,并积极与主管税务和科技部门沟通。
同时,企业应以此为契机,完善内部研发费用管理制度,实现研发投入的全流程可追溯,从源头规避涉税风险,确保充分享受高新技术企业15%所得税优惠、研发费用加计扣除等各项税收政策红利。